Pensiones: quien habla pierde
PENSIONES: quien habla, pierde.
Con la vivienda quemada, la precampaña ha sacado la carta que nunca falla: el miedo a perder la paga. Pero las pensiones no se discuten, se esquivan. Basta una frase de más para perder unas elecciones, y el PP lo acaba de comprobar otra vez.
En Causas de temporada conté que las causas políticas tienen fecha de caducidad: se defienden a muerte mientras dan votos y se cambian cuando empiezan a dar problemas. La vivienda era la bandera de esta campaña hasta que la portavoz del PSOE, Montse Mínguez, dimitió el 16 de octubre por los pisos de alquiler de su pareja. Con esa bandera manchada, toca otra. Y en la recámara siempre hay una que funciona: las pensiones en campaña electoral.
No es casualidad. Es aritmética. Y conviene separar el ruido de los datos antes de que nos lo mezclen todo hasta el 29 de noviembre.
Cuántos son y cuánto cobran
La Seguridad Social paga cada mes una nómina de 14.498 millones de euros. Pero la media engaña, porque mezcla al jubilado de la minería del carbón con la viuda que nunca cotizó por su cuenta. Mejor mirarlo así:
Media. 1.374,6 € al mes en todas las pensiones; 1.576,1 € en jubilación; 976,3 € en viudedad. En 14 pagas y en bruto.
Mediana. La Seguridad Social no la publica, pero los tramos lo dejan claro: cuatro de cada diez pensiones de jubilación no pasan de 1.000 €. La pensión «del medio» está muy por debajo de la media: unos pocos cobrando mucho tiran del promedio hacia arriba.
Moda. El tramo donde más jubilados se concentran es el de 800 a 900 € al mes. Entre las mujeres jubiladas, casi una de cada cuatro cobra entre 800 y 1.050 €.
El otro extremo. Más de 1,8 millones de jubilados cobran 2.000 € o más, y la pensión máxima está en 3.359,60 € al mes en 2026.
Es decir: hay dos países de pensionistas. Uno, sobre todo de mujeres y de carreras cortas, que vive con menos que el salario mínimo. Otro, el de los boomers con carreras largas y bases altas, que se jubila ya con pensiones que muchos trabajadores en activo no cobran de sueldo. Las dos realidades son ciertas a la vez, y cada partido enseña la que le conviene.
¿Está blindada la subida?El IPC: ley, no Constitución
La revalorización con el IPC está en la Ley 21/2021, de 28 de diciembre, de garantía del poder adquisitivo de las pensiones. La impulsó el Gobierno de coalición PSOE-Unidas Podemos, con José Luis Escrivá de ministro, siguiendo la recomendación del Pacto de Toledo. Desde entonces, las pensiones suben cada enero según la inflación media de los doce meses anteriores, y nunca bajan aunque el IPC sea negativo.
El PP votó en contra de esa ley en 2021 (presentó incluso una enmienda a la totalidad, que fue rechazada).
«Blindada» es mucho decir. Es una ley ordinaria: cualquier mayoría en el Congreso puede cambiarla.
Y sin Presupuestos, cada año es una pelea. Con las cuentas prorrogadas desde 2023, la subida de cada enero necesita un real decreto-ley. En febrero de 2026, el Gobierno metió la subida en un decreto con otras medidas, el PP se negó a votar «pensionistas como rehenes» y al final hubo que separarlo. La subida del 2,7% para 2026 salió adelante con un único voto en contra: el de Vox.
Lo que hizo Rajoy cuando llegó
El PP llegó al Gobierno a finales de 2011 presentándose como el partido que protegía a los pensionistas, después de que Zapatero congelara las pensiones ese mismo año (salvo las mínimas y las no contributivas). Esto es lo que pasó después:
Zapatero congela las pensiones. La «hucha» (Fondo de Reserva) alcanza su máximo: 66.815 millones.
Rajoy las sube un 1% con un IPC de noviembre del 2,9%, y no compensa la diferencia, como marcaba la ley. Solo las mínimas suben con la inflación. Empieza a tirar de la hucha.
Nueva subida del 1% (2% para las de menos de 1.000 €). El Gobierno cambia la ley: desvincula las pensiones del IPC y crea un índice con suelo del 0,25% y un factor de sostenibilidad.
0,25% cada año, suba lo que suba la vida. En 2018, el PNV le arranca a Rajoy un 1,6% a cambio de apoyar los Presupuestos. Cuando Sánchez llega al Gobierno, en la hucha quedan unos 3.000 millones.
Ley 21/2021: vuelve el IPC. El PP vota en contra.
Feijóo asegura en TVE que el PP siempre subió las pensiones con el IPC. La entrevistadora le corrige en directo y tiene que rectificar.
Para ser justos: en 2012 España estaba al borde del rescate y la Seguridad Social ya tenía déficit. Usar la hucha era precisamente para lo que se creó. Pero el dato no cambia: con Rajoy, la mayoría de los años las pensiones subieron menos que los precios. Como reconoció el propio Borja Sémper en 2023: el PP siempre las revalorizó, «no siempre con el IPC».
2 · El gancho electoralVota al que te asegure la paga
Con uno de cada cuatro votantes cobrando una pensión, y muchos más a pocos años de cobrarla, nadie con aspiraciones de gobernar puede permitirse dudar en público. Y en una semana de octubre se han dicho más cosas de las que convenía:
Vox: su responsable económico, José María Figaredo, dijo que el sistema es «un zombi» y está quebrado, y defiende un modelo mixto con capitalización individual, es decir, que parte de tu pensión dependa de lo que hayas ahorrado y de cómo le vaya a la bolsa.
PP: su portavoz en el Congreso, Ester Muñoz, dijo en un pódcast para jóvenes: «El sistema, como está en estos momentos, va a colapsar». Y lo explicó así: «Hay gente trabajando que no cubre la gente que está cobrando pensión». Habló de la llegada de los boomers con pensiones altas y de cambiar el modelo «con valentía». Sin decir qué cambio.
Feijóo, al día siguiente: las pensiones son «innegociables», subirán con el IPC y el sistema público no se cuestiona. El PP recuerda, además, que registró en 2025 una proposición de ley para que la subida con el IPC sea automática.
PSOE y Gobierno: «ya se oye la motosierra», tranquilidad a los pensionistas y la promesa de aprobar la subida antes de fin de año… sin aclarar si será antes o después del 29N.
De «va a colapsar» a «está garantizado»
Dos días después, el 16 de octubre, la misma Ester Muñoz respondía así a los periodistas:
«Como no les ha funcionado la vivienda, quieren que estemos todo el día hablando de algo que todo el mundo sabe que está garantizado, que son las pensiones».
Lo interesante de esta frase es que confirma la tesis de este post: la vivienda se quemó y había que cambiar de causa. Lo dice el PP del PSOE. Pero el argumento tiene trampas que conviene ver una a una:
El martes el sistema «va a colapsar»; el jueves está «completamente garantizado». Las dos cosas no pueden ser verdad a la vez, y la diferencia entre una y otra es el público: jóvenes en un pódcast o cámaras de televisión en precampaña.
«Las cosas están garantizadas por ley», dijo también. Esa ley es la 21/2021, la que ata las pensiones al IPC. El PP votó en contra. Hoy la usa como garantía.
«Garantizadas para las personas que lo están cobrando ahora». Fíjate en el matiz: la garantía es para los pensionistas actuales. Para los futuros, la promesa es que el PP hará el sistema «sostenible». Sin decir cómo. Y «sostenible», en boca de cualquier partido, significa tocar alguna de las palancas que nadie quiere nombrar.
Quien sacó el tema no fue el Gobierno. Fueron Figaredo, de Vox, y la propia Muñoz en el pódcast. El PSOE solo recogió el regalo.
Entre el pódcast y esas declaraciones, el 15 de octubre, en RTVE, le tocó apagar el fuego a Borja Sémper, el mismo que en 2023 reconoció que el PP no siempre subió las pensiones con el IPC. Repitió que el sistema es «innegociable», «punto», y ante la insistencia del periodista cerró así:
«No va a cambiar el sistema actual. Las pensiones están garantizadas».
Contradice a su propia portavoz. Muñoz decía un día antes que el modelo se debe cambiar. Sémper, que «no va a cambiar el sistema actual». Las dos cosas no pueden ser el programa del PP a la vez.
El mensaje va dirigido a Vox. Sémper dijo que el PP no se va a sentar «con nadie» a negociar el cuestionamiento del sistema público. Ese «nadie» tiene nombre: el único partido que lo cuestiona es Vox, su socio en varios gobiernos autonómicos y su posible socio después del 29N.
Pidió que nadie use las pensiones «para meter miedo». Lo dijo un día después de que su portavoz anunciara en un pódcast que el sistema «va a colapsar».
«Los únicos que las congelaron fue el Gobierno de Zapatero». Es cierto: en 2011, salvo las mínimas y las no contributivas. Pero el 0,25% del PP en años de inflación también hizo perder poder adquisitivo. Congelar no es lo mismo que subir menos que los precios, pero al bolsillo del pensionista le llega parecido.
La coletilla de siempre: también hay que garantizar que los más jóvenes puedan disfrutar del sistema. Es la misma promesa sin método que la de Muñoz.
Unos venden miedo a perder la paga. Otros, miedo a que no haya paga cuando te toque. El producto es el mismo: tu miedo.
¿Por qué el PP no debería ni mencionarlo?El trauma de 2023
Se comenta que el PP quiere «tocar» las pensiones: recortarlas, no subirlas o privatizarlas en parte. Conviene separar lo que hay de lo que se supone:
Lo que hay: una portavoz que pide reformar el modelo sin concretar, una ponencia ideológica del congreso del PP de 2025 que apenas menciona el sistema público, un historial de subidas por debajo del IPC y un voto en contra de la ley que las ata a la inflación.
Lo que no hay: ningún documento del PP que proponga privatizar. La capitalización la propone Vox, su socio en varios gobiernos autonómicos.
Por qué callar es su estrategia: en 2023 las pensiones fueron una de las claves de la remontada del PSOE en la última semana. Hablar de reformas en campaña es regalarle el marco al adversario. De ahí el revuelo interno de estos días: no porque lo dicho sea falso o verdadero, sino porque resta votos.
No lo digo yo. Lo dijo sin rodeos el periodista Eduardo Inda el 14 de octubre en Horizonte, el programa de Iker Jiménez, el mismo día en que estallaron las palabras de Muñoz, nada sospechoso de simpatizar con el Gobierno. Pidió al PP que se callara con las pensiones hasta después de las elecciones, que hablaran «el día 30 de noviembre, el 1 de diciembre, el 10 de enero, cuando ya estén formando gobierno». Y se acordó expresamente de la entrevista de Feijóo con Silvia Intxaurrondo en 2023. La razón, según él: son 10 millones y medio de personas, más sus familias.
Iker Jiménez lo resumió con una comparación futbolera: «Tiene que ser listo, como pillo es un futbolista. No tiene que ser franco». E Inda remató:
«Tienes que ser franco hace ocho meses, pero ahora cállate con las pensiones».
Es la mejor descripción posible de cómo se hace una campaña: la verdad, para después de votar. Y vale para todos. El que pide callar hasta el 30 de noviembre da por hecho que, a partir del 30, habrá algo que contar que no conviene contar antes.
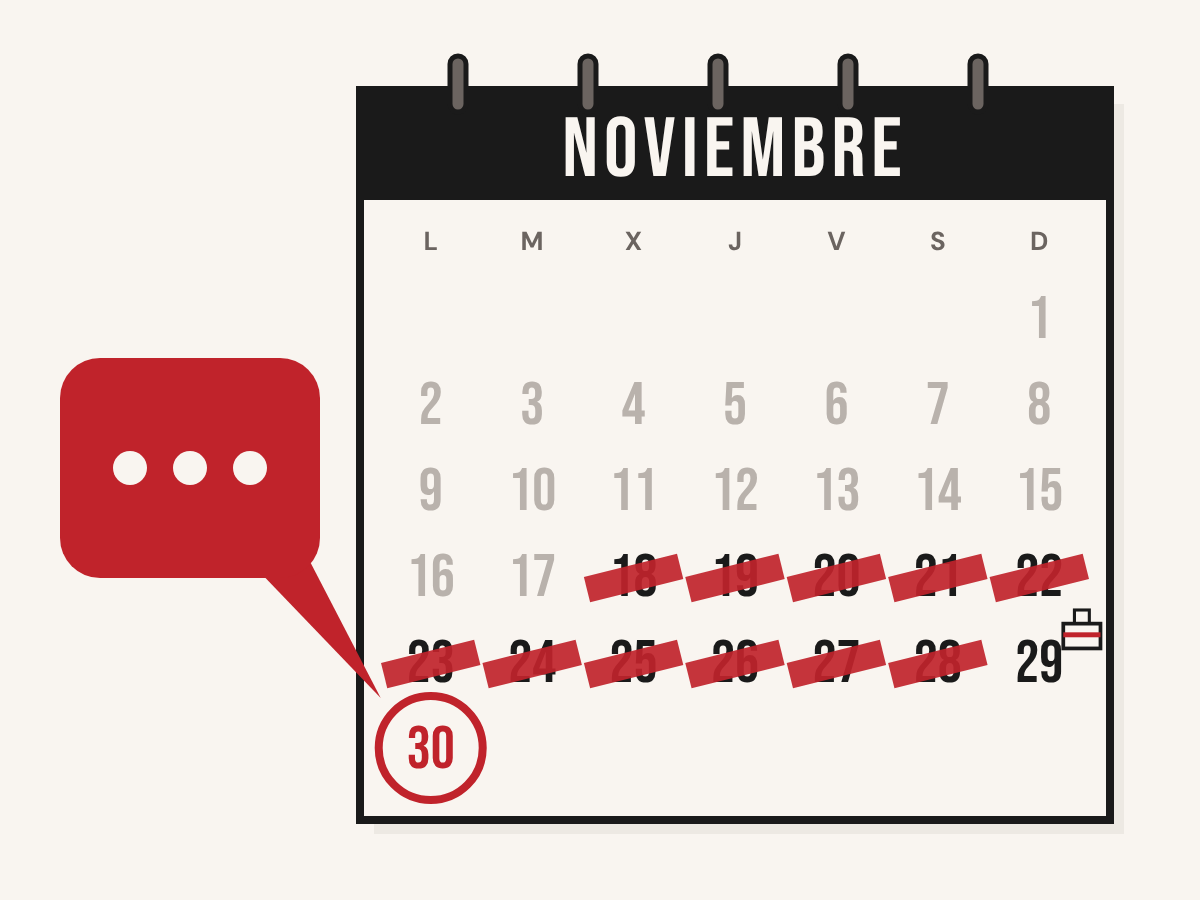
En campaña no gana quien dice la verdad sobre las pensiones. Gana quien no la dice primero.
3 · La viabilidad realNo va a petar. Va a costar.
El sistema no «peta» en el sentido de que un mes no llegue la nómina: las pensiones se pagan y se van a seguir pagando, porque el Estado responde de ellas. Pero ahí está la trampa del debate. Que el Estado responda significa que, cuando las cotizaciones no llegan, la diferencia se paga con otro dinero. Y la pregunta que nadie contesta en campaña es la única que importa: quién lo paga y cómo.
Lo que no pagan las cotizaciones, lo paga otro
Las cotizaciones ya no llegan. Desde 2012 no cubren todo el gasto. Sin las transferencias del Estado, el agujero de 2025 habría sido de unos 69.800 millones, más del 4% del PIB (cálculo de Fedea).
Esos 61.342 millones salen de los impuestos. Del mismo presupuesto que paga hospitales, colegios, carreteras o dependencia. Cada euro que va a tapar el agujero de las pensiones es un euro que no va a otra cosa.
Y lo que no se transfiere, se presta. La deuda de la Seguridad Social con el Estado superaba los 126.000 millones en 2024, casi el 8% del PIB, según el Tribunal de Cuentas.
En un país que ya debe más de lo que produce en un año. Con una deuda pública por encima del 100% del PIB, pagar con deuda las pensiones de hoy es pasar la factura, con intereses, a quienes hoy tienen 20 años. Es hipotecar a la siguiente generación para no incomodar a la que vota ahora.
Un sistema pensado para otra España
El sistema de reparto funciona así: los que trabajan hoy pagan las pensiones de los que cobran hoy. Se diseñó para una España con muchos nacimientos, muchos trabajadores jóvenes y jubilaciones más cortas. Esa España ya no existe:
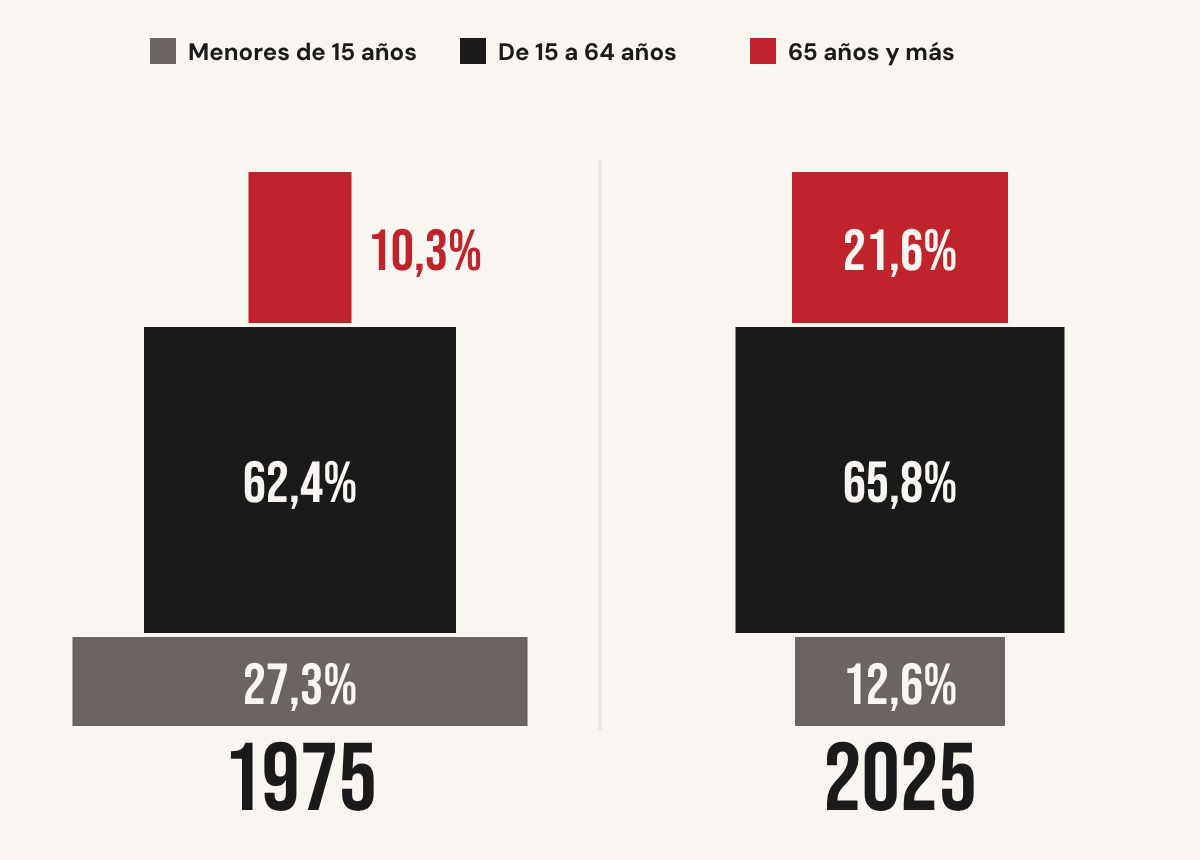
Natalidad bajo mínimos. En 2024, 1,10 hijos por mujer, la segunda tasa más baja de la UE. En 2025 nacieron 321.164 niños, casi 200.000 menos que en 2008. Mueren más personas de las que nacen.
Llegan los boomers. La generación más numerosa se está jubilando, con carreras largas y pensiones altas. Los pensionistas superarán los 16 millones hacia 2050.
Y se cobra durante más años. Vivimos más, así que cada pensión se paga durante más tiempo.
Con sueldos bajos en la base. Los que entran a trabajar cobran poco y cotizan poco. Más afiliados no es lo mismo que más ingresos.
Funciona como un multinivel: mientras entra gente por abajo, los de arriba cobran. Cuando la base se estrecha, alguien tiene que poner la diferencia.
Ojo con la comparación: el sistema público no es una estafa piramidal. Es legal, transparente, no promete rentabilidades imposibles y, sobre todo, se puede ajustar: edad, cotizaciones, cuantías, financiación. Una estafa explota porque no se puede corregir; el sistema de pensiones solo explota si no se corrige. Lo que comparte con la pirámide es la dependencia de la base. Y por eso la reforma hay que hacerla antes de que la base se estreche del todo, no después.
No somos NoruegaSin petróleo y sin hucha
Noruega tiene el mayor fondo soberano del mundo, alimentado con los ingresos del petróleo. Oficialmente se llama Fondo de Pensiones del Gobierno. España no tiene petróleo ni hucha: el Fondo de Reserva, que llegó a los 66.815 millones en 2011, se gastó en la crisis. El que se está rellenando ahora se nutre, en parte, de transferencias del Estado mientras la Seguridad Social sigue en déficit, algo que la propia presidenta de la AIReF ha cuestionado: es como meter en la hucha dinero prestado.
Así que la cuenta solo se puede cuadrar de siete maneras, y en todas hay alguien que paga:
Más cotizantes. Más empleo y más gente trabajando. Depende del mercado laboral, no de un decreto.
Más cotización por trabajador. Ya ha empezado con el Mecanismo de Equidad Intergeneracional y la subida de las bases máximas. Paga el que trabaja y la empresa, y encarece el empleo.
Más impuestos. Pagamos todos.
Más deuda. Pagan los que vienen detrás.
Jubilarse más tarde. Paga el futuro jubilado, con años de trabajo.
Pensiones que suban menos o que bajen. Paga el pensionista.
Más productividad y mejores sueldos. La única sin un perdedor claro… y la más lenta.
Lo honesto sería que cada partido dijera qué combinación elige y a quién le toca. Pero cualquiera de ellas resta votos, así que en campaña se elige la octava opción: no decir nada.
Ni apocalipsis ni balsa de aceiteLo que también es verdad
Los agoreros ya fallaron. En los años 90 se preveía que hoy habría unos 16 millones de afiliados. Hay casi 22 millones, en buena parte gracias a los inmigrantes.
La AIReF da un aprobado… con letra pequeña. La regla de gasto de la reforma se cumple (gasto neto medio del 13% del PIB hasta 2050, por debajo del tope del 13,3%), pero el propio organismo advierte de que eso no garantiza la sostenibilidad y pide revisar la regla.
El pico está por llegar. El gasto bruto rondará de media el 14,6% del PIB hasta 2050 (AIReF). Ni siquiera el Gobierno discute que subirá: su propio modelo lo sitúa en el 15,3% del PIB hacia 2050.
Que el Estado responda de las pensiones está bien. Que explique con qué dinero y a costa de quién, mejor.
Sobre los fondos europeos y las pensiones: el Tribunal de Cuentas reveló en mayo de 2026 que, en noviembre de 2024 (no este año), el Gobierno usó 2.389 millones de créditos sobrantes de los fondos europeos de recuperación para pagar pensiones de clases pasivas y complementos a mínimos, por falta de crédito con los Presupuestos prorrogados. La presidenta del Tribunal matizó después que no se desviaron fondos del Plan para pagar prestaciones de la Seguridad Social. La cifra de 8.500 millones en 2025 que circula por redes no está verificada. Lo trataremos en otro post.
4 · La brecha generacionalAbuelos contra nietos: todos al ring
Y aquí llega la polarización que más rinde, porque tiene una base real. Un joven de 30 años, sin casa, con un contrato precario y pagando un alquiler imposible, cotiza para pagar la pensión de quien ya tiene la casa pagada. Los datos lo respaldan:
Los jubilados son el grupo con menos riesgo de pobreza (15,4%), por debajo incluso de quienes trabajan (16,4%), según la última Encuesta de Condiciones de Vida del INE.
La renta mediana de los mayores de 65 en España supera la media europea en poder adquisitivo.
Los trabajadores ya pagan más. Desde 2023, cada nómina lleva una cotización extra (el Mecanismo de Equidad Intergeneracional) que ha recaudado ya casi 11.000 millones, para pagar las pensiones futuras.
Pero antes de comprar la versión de «abuelos ricos, nietos pobres», hay que corregir varias cosas que se dan por hechas:
«Las medicinas, gratis al 100%». No. Los pensionistas pagan el 10% de los medicamentos, con un tope mensual según su renta (8,23 €, 13,37 €, 18,52 €; y el 60% sin rebaja si ganan más de 100.000 €). Solo están exentos los de rentas más bajas, los que cobran complementos a mínimos o pensiones no contributivas.
«Sanidad gratis por ser pensionistas». La sanidad pública es universal: la tiene igual el jubilado que el joven. Lo que sí es cierto es que el pensionista ya no cotiza.
«No pagan impuestos». Pagan IRPF por su pensión (salvo las más bajas, que están exentas) e IVA en todo lo que compran. Y las transferencias del Estado a la Seguridad Social salen de los impuestos de todos, también de los suyos.
«Los jóvenes pagan las pensiones de sus abuelos». Las pagan todos los que trabajan, tengan 25 o 64 años. Y el joven de hoy cobrará mañana de lo que coticen los siguientes. Así funciona el reparto.
«Transporte subvencionado». Depende de cada comunidad y ayuntamiento, y también hay abonos joven. No es un privilegio exclusivo de los mayores.
«Ya sin cargas». Muchos sí, pero en miles de familias son los abuelos los que cuidan a los nietos, avalan el alquiler o ayudan a pagar las facturas de los hijos.
¿Es justo que una pensión máxima suba lo mismo, en porcentaje, que una mínima, cuando la paga quien cobra menos que esa pensión?
¿Por qué ningún partido explica cuál de las palancas va a tocar: más años, más cotización, más impuestos o menos pensión?
¿Quién va a defender a un votante de 30 años que no tiene casa, no tiene hijos porque no puede y vota menos que su abuela?
¿Quién dice en voz alta que, con los trabajadores que cotizan hoy y los sueldos que cobran, el sistema no se sostiene?
La brecha existe, pero el enemigo no es el abuelo. El abuelo cotizó con las reglas que le pusieron. El problema es una clase política que lleva quince años sin aprobar una reforma completa con el acuerdo de todos, que gobierna sin Presupuestos y que usa a los mayores como escudo y a los jóvenes como munición, según le convenga la semana.
Nadie dirá quién paga
Hasta el 29 de noviembre vas a oír «petar», «motosierra», «innegociable» y «garantizado». Ya hemos visto lo que pasa cuando alguien dice algo más: el martes, el sistema «va a colapsar»; el jueves, está «completamente garantizado». Y desde la tertulia amiga, el consejo de callar hasta el día 30.
Pero la pirámide no espera a las elecciones. En 1975 había casi tres niños por cada mayor de 65; hoy hay más mayores que niños. Las cotizaciones de los que trabajan ya no pagan las pensiones de los que cobran, y la diferencia, más de 61.000 millones al año, sale de los impuestos y de la deuda de un país que ya debe más de lo que produce en un año. No somos Noruega: no hay petróleo que lo pague.
Hay siete maneras de cuadrar la cuenta y en todas paga alguien: el trabajador, la empresa, el contribuyente, el pensionista o el que todavía no ha empezado a trabajar. Elegir cuál es gobernar. No elegirlo es dejar que la factura se acumule para el siguiente.
Las pensiones son la causa perfecta para una campaña: no caducan, afectan a casi todos y se pueden usar en las dos direcciones. Al mayor se le asusta con que se las quitan; al joven, con que no las verá. Mientras tanto, nadie hace la pregunta que importa: con qué dinero y a costa de quién.
En campaña, quien habla pierde. Después del 30, pierde quien paga.
— Nohemí Hervada